Llevas años pagando con el móvil, así que ¿qué cambia con el euro digital? Bastante más de lo que parece: sería dinero público, emitido por el Banco Central Europeo, en formato electrónico. El BCE abrió en noviembre de 2025 su nueva fase de trabajo técnico y, si el calendario se cumple, veríamos un piloto en la segunda mitad de 2027. La decisión final de emitirlo aún no está tomada.
Qué es exactamente
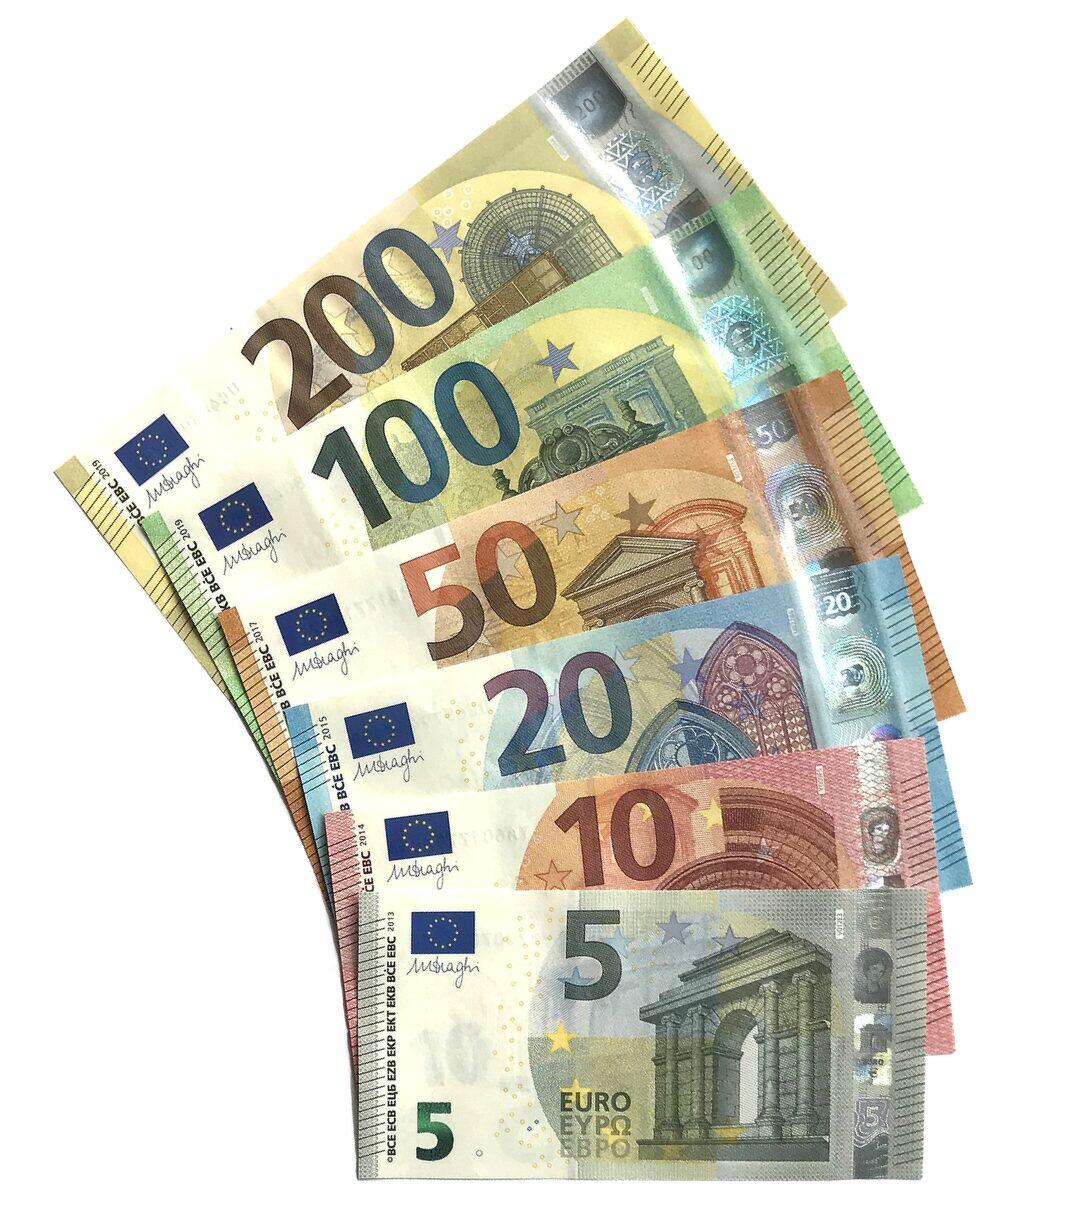
Un euro digital sería el equivalente electrónico de un billete: dinero del banco central, no de un banco comercial ni de una empresa de pagos. Lo usarías desde una app o tarjeta, para pagar en tiendas, online o entre personas, gratis y aceptado en toda la zona euro. Funcionaría incluso sin conexión para pagos pequeños.
Qué no es
- No es una criptomoneda. No fluctúa, no es una inversión y no depende de una blockchain privada: vale un euro, hoy y mañana.
- No es Bizum ni tu banco. Bizum mueve depósitos de tu banco comercial; el euro digital sería un pasivo directo del BCE, como los billetes.
- No elimina el efectivo. El BCE lo repite en cada documento: coexistiría con los billetes, no los reemplazaría.
Los límites sobre la mesa
Para evitar fugas masivas de depósitos de la banca, se estudian límites de tenencia por persona -las cifras debatidas rondan unos pocos miles de euros- y que no remunere intereses. Sería un instrumento de pago, no de ahorro.
El siguiente hito es legislativo: el reglamento europeo que lo haga posible, aún en tramitación. Después vendría el piloto de 2027 y, como pronto, una primera emisión a finales de la década. Mientras llega, tu vida monetaria sigue dependiendo de cosas mucho más terrenales, como el euríbor que marca tu hipoteca.
Fuentes: Banco Central Europeo (fases del proyecto del euro digital) y Banco de España.
Comentarios 0
Los comentarios se publican tras revisión de la redacción. Sé respetuoso: no se admiten insultos ni enlaces.