El ministro de Finanzas de Canadá, François-Philippe Champagne, tiene previsto presentar el presupuesto federal de 2026 el jueves, 5 de noviembre. La convocatoria oficial sitúa entre sus prioridades atraer inversión, impulsar grandes proyectos y reforzar la seguridad económica del país. A primera hora del miércoles en España, el documento completo todavía no se ha presentado: sus nuevos anuncios no pueden darse por aprobados ni por conocidos.
La cita llega con una discusión sobre cómo reducir la dependencia de un solo mercado y sostener la inversión. En un discurso recogido el martes por Financial Post, Champagne defendió evitar una exposición excesiva a un único socio o cadena de suministro. Esa orientación política no permite anticipar por sí sola cuánto gastará el Gobierno ni qué ingresos prevé obtener.
Una deducción anunciada antes de las cuentas
Una de las piezas que ya tiene documentación pública es la llamada Productivity Mega Deduction. El Departamento de Finanzas presentó en septiembre una propuesta para permitir que las empresas deduzcan de inmediato el coste de una gama más amplia de activos depreciables, en el año en que estén disponibles para su uso. La propuesta pretende dar carácter permanente a ese tratamiento.
El mecanismo modifica el momento en que se deduce una inversión a efectos fiscales. No significa que el Estado entregue a cada empresa una subvención equivalente al precio de su maquinaria ni que cualquier compra quede cubierta. La documentación oficial incluye exclusiones, condiciones para bienes usados y reglas particulares según el tipo de activo.
Finanzas calcula un coste fiscal incremental de 36.000 millones de dólares canadienses durante cinco años a partir del ejercicio 2026-2027. También estima que alrededor de dos tercios de la inversión en activos de capital podrían ser elegibles, frente a aproximadamente el 15% contemplado por la deducción anterior. Son estimaciones del Gobierno sobre su propuesta, no inversión privada ya ejecutada ni resultados observados de crecimiento.
La promesa de inversión y su factura fiscal
La ampliación busca reducir el coste de invertir y dar más certidumbre a decisiones empresariales de largo plazo. En su explicación, el Gobierno vincula el incentivo con productividad, equipamiento y creación de empleo. Las proyecciones de beneficios, sin embargo, dependen de la respuesta de las empresas y no deben confundirse con el coste presupuestario calculado para la medida.
Financial Post señala que la actualización fiscal de primavera preveía un déficit de 65.300 millones de dólares canadienses para 2026-2027. Es una referencia anterior, no el saldo que vaya a anunciarse este jueves. El periódico identifica el déficit, las infraestructuras, la vivienda y la defensa entre los asuntos que concentrarán el examen de las nuevas cuentas.
La comparación relevante llegará cuando se conozcan tanto los anuncios como el marco fiscal que los financia. Una deducción puede reducir ingresos tributarios al principio, mientras una infraestructura puede repartir gasto y beneficios entre varios años. Presentar ambas únicamente como una cifra de inversión ocultaría diferencias importantes sobre quién paga, cuándo y bajo qué condiciones.
Qué falta por conocer el jueves
La convocatoria oficial promete medidas relacionadas con el coste de vida, los grandes proyectos y la inversión, pero no detalla todo el presupuesto. Tampoco sustituye a los textos que desarrollen cada medida. En el caso de la deducción, la documentación de septiembre utiliza expresamente el lenguaje de propuesta.
Por eso, esta víspera permite identificar prioridades y anuncios previos, no cerrar un balance de las nuevas cuentas. La presentación del 5 de noviembre deberá aclarar la dimensión de las medidas adicionales, sus plazos y su encaje fiscal. Hasta entonces, ni las expectativas empresariales ni los anticipos políticos equivalen al contenido definitivo del presupuesto.
Fuentes
- Convocatoria del presupuesto, Finanzas de Canadá, 20 de octubre
- Propuesta de deducción, Finanzas de Canadá, 15 de septiembre
- Contexto presupuestario, Financial Post, 3 de noviembre
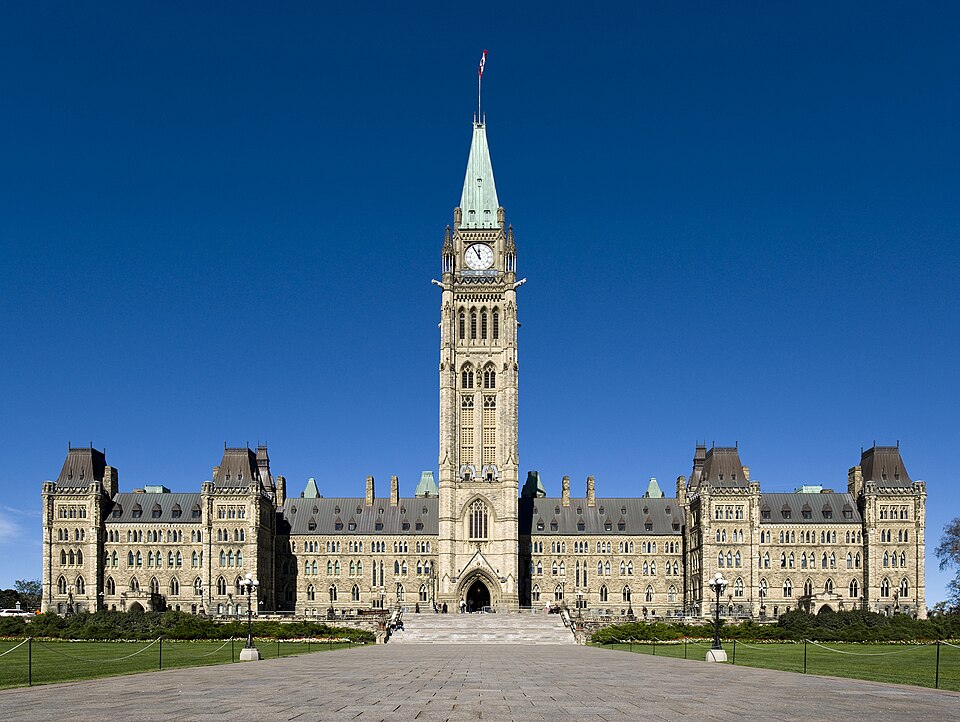
- Centre Block y Torre de la Paz del Parlamento canadiense, Ottawa. Archivo, 24 de septiembre de 2013; no corresponde a la presentación del presupuesto. Foto: Saffron Blaze, CC BY-SA 3.0. Sin recorte.
- Vista de Toronto. Archivo, 8 de mayo de 2024; contexto de actividad económica. Foto: Geo Swan, CC0 1.0. Sin recorte.
- Licencia de la fotografía 1
- Licencia de la fotografía 2
Comentarios 0
Los comentarios se publican tras revisión de la redacción. Sé respetuoso: no se admiten insultos ni enlaces.