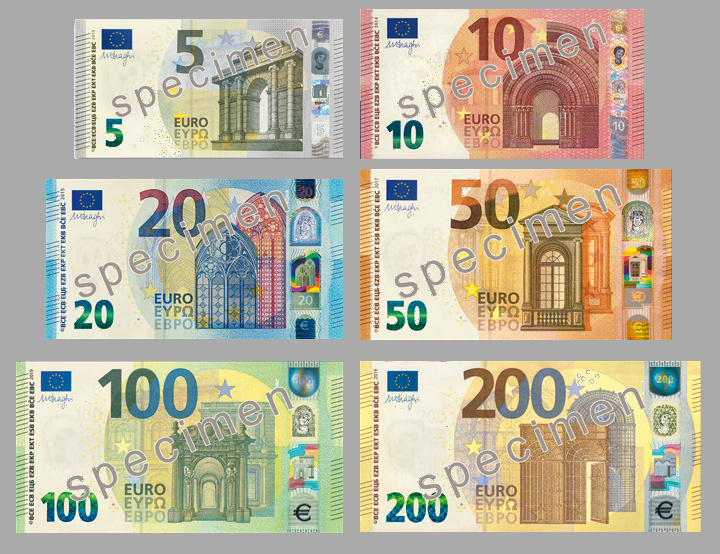
El dinero que usarás en 2030 se está decidiendo ahora, en expedientes públicos que casi nadie lee: informes del Banco de España, reglamentos del BCE y normas europeas ya aprobadas. Nada de futurología: estos son los cinco datos primarios que dibujan la década, y los escenarios que abren.
1. El efectivo cae, pero se niega a morir
La encuesta del Banco de España sobre hábitos de pago en efectivo muestra una caída sostenida del uso diario de billetes y monedas, acelerada desde 2020. Aun así, el efectivo sigue siendo el medio de pago presencial más usado en España, sobre todo entre mayores de 65 años y en municipios pequeños. Dato que tensiona el debate: más de un millón de personas mayores dependen del cajero para su vida diaria.
Escenario A (probabilidad estimada: 70 %): el efectivo se convierte en 2030 en un medio residual pero protegido por ley. Ya hay precedente: España aprobó en 2022 medidas para garantizar el acceso al efectivo en municipios sin cajeros.
Qué lo haría falso: una ley que limite su aceptación en comercios. Hoy ocurre lo contrario: la tendencia legislativa europea es blindar su aceptación.
2. El euro digital ya está en los papeles
En junio de 2023 la Comisión Europea presentó la propuesta de reglamento del euro digital: dinero público digital, emitido por el BCE, complementario al efectivo, con pagos offline y privacidad reforzada por diseño. El BCE cerró su fase de preparación en 2025 y el proyecto espera decisión legislativa: el reglamento debe pasar por Parlamento Europeo y Consejo. Si se aprueba, el despliegue real llevaría años: no esperes un euro digital en tu móvil antes de 2028-2029 en el mejor de los casos.
Qué es y qué no es: no es cripto (lo emite el BCE), no es Bizum (eso es dinero bancario privado), y no sustituye al efectivo según el propio texto del reglamento, que lo define como complemento. La sospecha recurrente, «lo usarán para controlar tus pagos», se responde con el documento: el reglamento propuesto obliga a que los pagos offline tengan privacidad equivalente al efectivo. Otra cosa es el debate sobre si esas garantías sobrevivirán a la negociación final. Ese es el punto a vigilar, y lo vigilaremos.
Escenario B (probabilidad estimada: 55 %): el euro digital se aprueba en esta década con límites de tenencia (el BCE ha hablado de topes de 3.000-4.000 € por persona para no desestabilizar la banca) y convive con todo lo demás.
Qué lo haría falso: que el reglamento muera en la negociación. Hay resistencia bancaria y política; no es un trámite.
3. Bizum ya es infraestructura nacional
Bizum superó los 27 millones de usuarios en 2025 y mueve decenas de miles de millones de euros al año entre particulares. El dato de fondo: España se saltó la fase de los monederos digitales (Venmo, WeChat Pay) porque la propia banca construyó el estándar. La norma europea de pagos instantáneos (Reglamento UE 2024/886), en aplicación desde 2025, obliga a que cualquier transferencia sea instantánea y al mismo coste que una ordinaria, con verificación del destinatario.
Escenario C (probabilidad estimada: 65 %): en 2030 pagarás casi todo con móvil sobre raíles bancarios europeos (Bizum o su sucesor paneuropeo, Wero, ya lanzado por los grandes bancos europeos), no con apps americanas ni con cripto.
Qué lo haría falso: que Apple Pay / Google Pay capturen el pago entre personas, algo que en España no ha ocurrido.
4. La cripto se integra o se margina: MiCA ya manda
El reglamento europeo MiCA, plenamente aplicable desde diciembre de 2024, convirtió la UE en el primer bloque con regulación cripto completa. Los exchanges operan en España con licencia y registro. La directiva DAC8, aplicable desde enero de 2026, obliga a los proveedores cripto a reportar automáticamente los movimientos de sus clientes a Hacienda. Traducción: la cripto deja de ser tierra de nadie fiscal en Europa.
Escenario D (probabilidad estimada: 60 %): la cripto sobrevive en 2030 como activo de inversión regulado (con bitcoin a la cabeza) y como tecnología de nicho para pagos internacionales, pero no como dinero cotidiano en España.
Qué lo haría falso: que un caso de uso de pagos cotidianos en stablecoins despegue en comercio español. Hoy no hay ni un solo indicador de que esté pasando.
5. El dinero programable es la verdadera frontera
La novedad técnica de la década no es una moneda nueva: es que el dinero pueda llevar reglas. El euro digital, en sus pruebas técnicas, permite «pagos condicionados» (un subsidio que solo se gasta en su fin; un pago que se libera al entregarse la mercancía). Es la función más prometedora y la que más debate democrático necesita, porque las mismas reglas que impiden fraude en una ayuda podrían limitar lo que compras.
Escenario E (probabilidad estimada: 50 %): el dinero programable llega primero por la vía administrativa (ayudas públicas y pagos empresariales) y no por la cotidiana.
Qué lo haría falso: que el reglamento final prohíba expresamente la programabilidad en el euro digital minorista. Los borradores la limitan, no la vetan.
El mapa resultante
España 2030, según los documentos: menos efectivo pero efectivo protegido; euro digital en marcha si el reglamento pasa; pagos instantáneos bancarios como estándar; cripto regulada y fiscalmente transparente; y la programabilidad como próximo debate político sobre el dinero. Ninguna bola de cristal: cada escenario tiene su condición de falsedad escrita arriba, y volveremos a comprobarlas.
Fuentes primarias: propuesta de Reglamento del euro digital (COM/2023/369); Reglamento (UE) 2024/886 de pagos instantáneos; Reglamento MiCA (UE 2023/1114); Directiva DAC8 (UE 2023/2226); Encuesta sobre efectivo del Banco de España; informes públicos del BCE sobre el proyecto del euro digital.