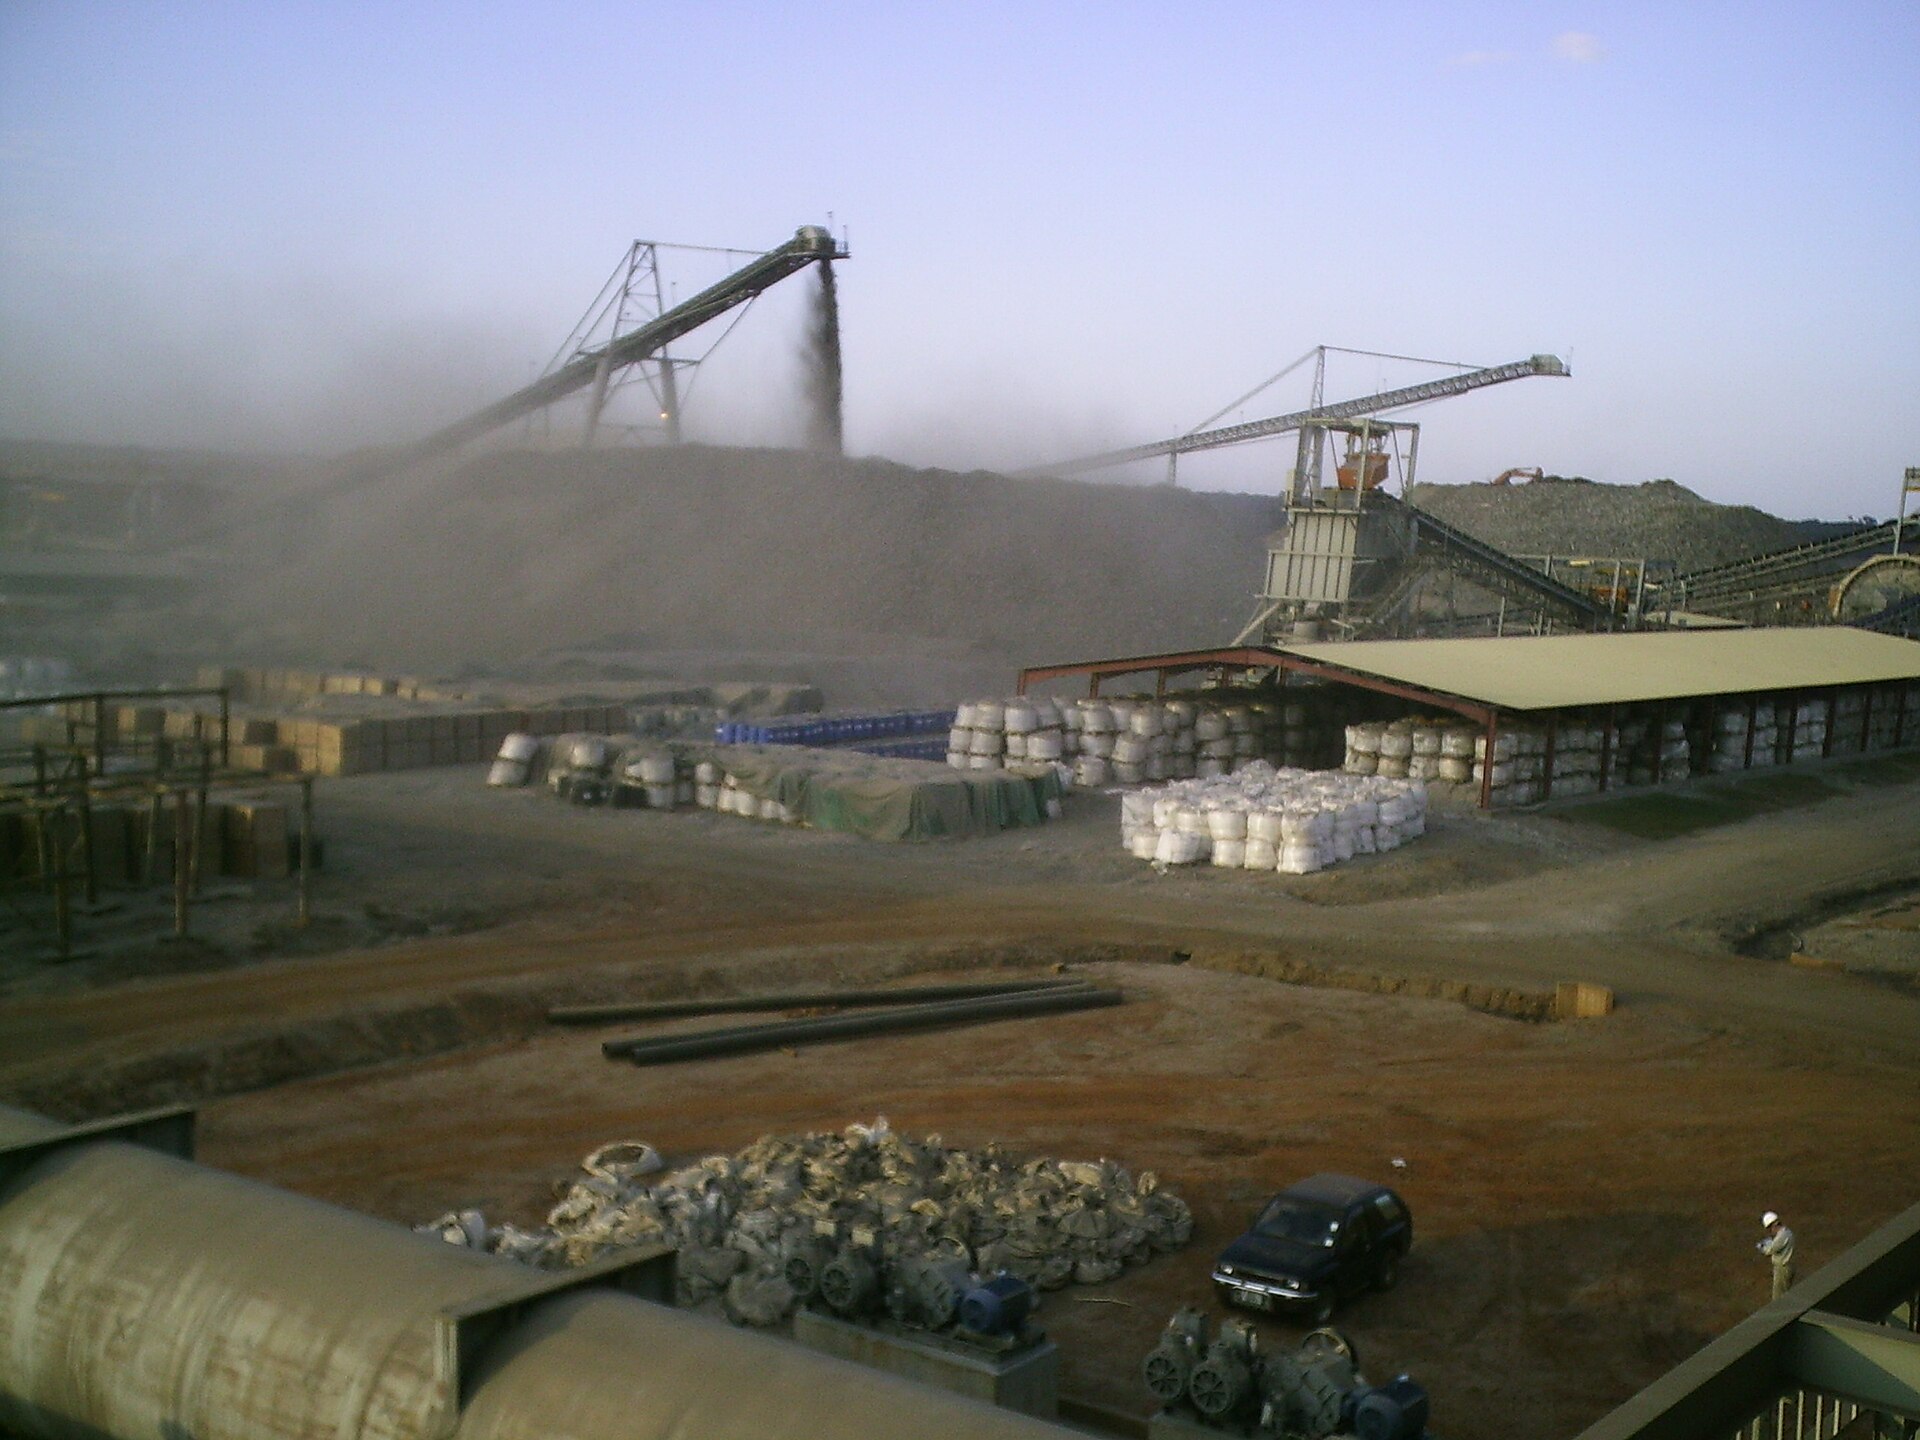
La transición energética y la electrificación han colocado el cobre, el litio y el cobalto en el centro de una competencia industrial que atraviesa África. La República Democrática del Congo, Zambia, Zimbabue y Malí tienen papeles distintos en ese mapa. Te explicamos qué aporta cada mineral y por qué extraerlo no garantiza quedarse con la parte más rentable de la cadena.
¿Por qué interesan tanto estos minerales?
El cobre es básico para cables y equipos eléctricos. El litio ocupa un lugar central en las baterías recargables y el cobalto se utiliza en determinadas químicas de baterías y otras aplicaciones industriales. No todas las baterías necesitan cobalto: el Servicio Geológico de Estados Unidos (USGS) recoge la expansión de alternativas que utilizan hierro y fósforo.
Los tres pueden ser estratégicos sin ser «tierras raras». Son categorías distintas. Lo que vuelve crítica una materia prima depende de su importancia económica y del riesgo de interrupción del suministro, no de que todos esos materiales compartan la misma composición o sirvan para lo mismo.
La Agencia Internacional de la Energía (AIE) señala que la concentración del refinado ha vuelto a aumentar en varios minerales. Eso explica la carrera por diversificar proveedores y construir nuevas instalaciones. Una abundancia de roca en un país puede coexistir con una dependencia industrial de plantas situadas en otro.
¿Dónde están el cobre, el litio y el cobalto?
La República Democrática del Congo es el actor dominante en la extracción de cobalto. El USGS le atribuye alrededor del 73% de la producción minera mundial de 2025. Es una estimación de extracción, no una cuota de fabricación de baterías ni de todos los productos refinados.
En cobre, el mismo organismo estima una producción minera congoleña de 3,2 millones de toneladas en 2025. Zambia produjo unas 940.000 toneladas. Las cifras expresan contenido de cobre y no deben compararse con toneladas de roca extraída o de concentrado como si fueran la misma unidad.
El litio tiene otro mapa. El USGS estima para 2025 unas 28.000 toneladas de contenido de litio en Zimbabue y 9.400 en Malí. Son datos que muestran su peso creciente, pero no convierten a África en el único centro de suministro: Australia, China y Chile también figuran entre los grandes productores.
Reservas, recursos y producción tampoco son sinónimos. Un recurso identificado no es una mina que ya esté vendiendo material. Para entender un anuncio, mira si habla de exploración, financiación, construcción o producción comercial.
¿Por qué una mina no equivale a fabricar baterías?
Entre extraer el mineral y vender una batería hay varias etapas: concentración, procesamiento químico, refinado y fabricación de materiales y componentes. La AIE sostiene que África captura menos del 1% del valor de la fabricación de tecnologías de energía limpia y sus componentes, pese a aportar una parte importante de los minerales que necesitan.
Ese porcentaje no es una medida de todo el valor de su minería. Sirve para señalar la diferencia entre suministrar materias primas y participar en la manufactura posterior. El informe de la AIE identifica oportunidades de procesamiento en países como la República Democrática del Congo y Zambia.
Convertir esa oportunidad en plantas competitivas exige electricidad fiable, agua, financiación, personal formado y compradores. La decisión no se resuelve ordenando que todo se procese dentro del país. Importa qué fases pueden sostenerse económica y ambientalmente y cómo se reparten sus beneficios.
¿Quién compite por estas cadenas de suministro?
El informe mundial de minerales críticos de la AIE de 2026 destaca la posición de empresas chinas tanto en minería fuera de China como en procesamiento. También recuerda que el país donde se encuentra un yacimiento y el origen de la empresa que lo explota son dimensiones diferentes. Un mapa de extracción no basta para saber quién controla las decisiones industriales.
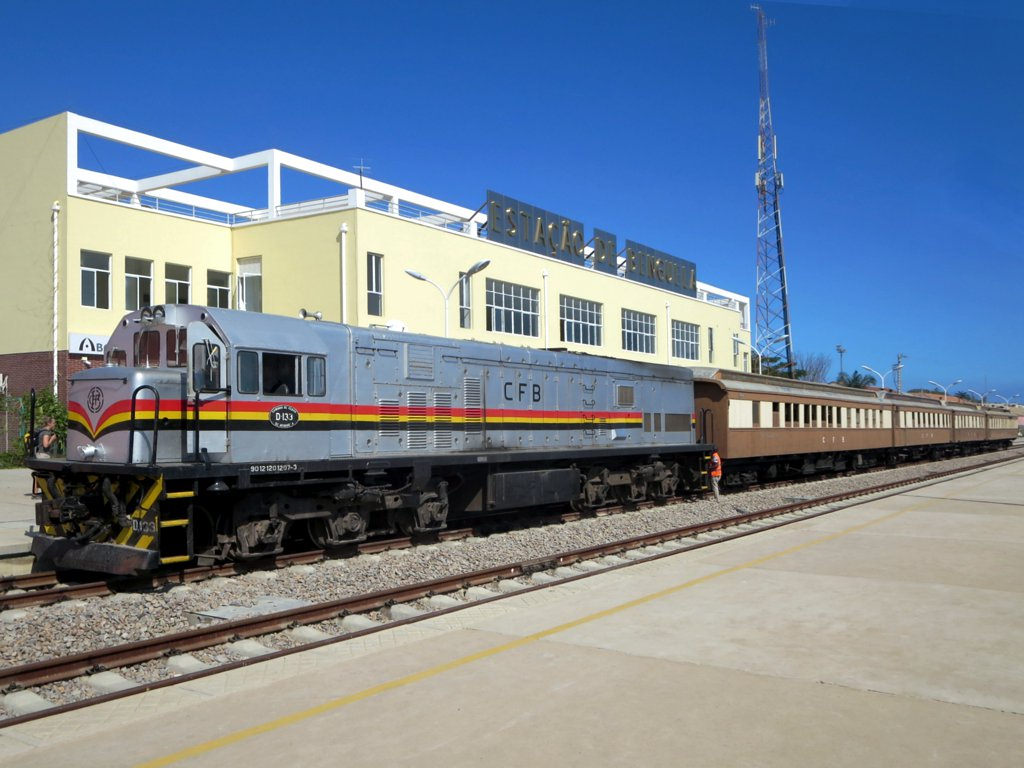
Estados Unidos y la Unión Europea buscan a su vez cadenas más diversificadas. El corredor de Lobito es un ejemplo de esa apuesta: conecta el acceso al puerto angoleño con zonas productoras de la República Democrática del Congo y contempla una nueva conexión ferroviaria con Zambia. La Comisión Europea lo presenta como un proyecto que combina transporte, facilitación comercial y actividades económicas locales.
No todos sus tramos están en el mismo punto. La documentación europea distingue la rehabilitación de infraestructura existente de la nueva línea entre Zambia y Angola, para la que recoge apoyo a estudios de viabilidad. Hablar del corredor no permite dar por terminada toda una conexión transcontinental ni atribuirle ya todos los ahorros de tiempo previstos.
¿Qué está haciendo el Congo con el cobalto?
La política de exportaciones muestra que los Estados productores también intentan influir en el mercado. La República Democrática del Congo suspendió temporalmente las exportaciones de cobalto en 2025 y las sustituyó por un sistema de cuotas desde el 16 de octubre de aquel año. No es correcto seguir describiendo la situación como una prohibición total de exportar.
La ficha de la AIE sobre la decisión de ARECOMS recoge para 2026 una cuota base de 87.000 toneladas y otras 9.600 de cuota estratégica, sujeta a decisión del regulador. Son volúmenes de cobalto contenido, no un límite para toda la producción mundial ni para cualquier mineral congoleño.
En agosto de 2026, el presidente de ARECOMS confirmó a Fastmarkets que no planeaba modificar entonces los volúmenes, aunque dejó abierta la posibilidad de reducirlos si empeoraba el desequilibrio del mercado. La distinción importa: un marco anual no garantiza que cada empresa pueda exportar cualquier cantidad en cualquier momento.
¿Qué se juegan las comunidades que viven junto a las minas?
La carrera no se mide solo en toneladas. También cuentan las condiciones laborales, los efectos ambientales, los ingresos públicos y las oportunidades para los proveedores locales. El Departamento de Trabajo de Estados Unidos anunció en enero de 2026 proyectos contra la explotación laboral en cadenas congoleñas que incluyen cobalto y cobre, señal de que esos riesgos siguen formando parte de la agenda.
Eso no autoriza a etiquetar toda la minería africana como artesanal o a atribuir trabajo infantil a cualquier mina sin pruebas. Las operaciones industriales y las de pequeña escala plantean problemas y controles diferentes. La trazabilidad debe llegar a la cadena concreta, no quedarse en una etiqueta sobre un continente.
La pregunta decisiva es cuánto valor, empleo e ingresos públicos permanece en los países productores y con qué garantías. Más exportaciones pueden mejorar una balanza comercial; convertirlas en desarrollo duradero exige que el contrato, la energía, la fiscalidad y la protección de las personas también funcionen.
Recibe las guías y tablas nuevas de El Prisma
Datos verificados contra fuentes oficiales y plantillas que puedes usar, directo en tu correo. Sin spam.
Fuentes: USGS: cobalto, edición de 2026; USGS: cobre, edición de 2026; USGS: litio, edición de 2026; AIE: cadenas de valor en África; AIE: perspectivas mundiales de 2026; AIE: sistema de cuotas de ARECOMS; Fastmarkets: declaraciones de ARECOMS en agosto de 2026; Comisión Europea: corredor de Lobito; Departamento de Trabajo de EEUU: cadenas de minerales.
Comentarios 0
Los comentarios se publican tras revisión de la redacción. Sé respetuoso: no se admiten insultos ni enlaces.