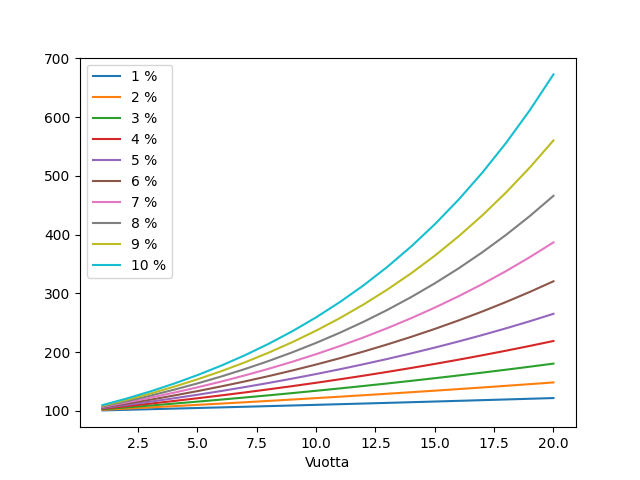
Hay un número que tu banco no te pondrá nunca en la primera pantalla: lo que valen 200 euros al mes dentro de 20 años si los inviertes en vez de dejarlos quietos. No porque sea un secreto, sino porque la respuesta te haría hacer cosas que le dan menos margen. Hagamos la cuenta aquí.
La mecánica en una frase
El interés compuesto es ganar intereses sobre los intereses ya ganados. El primer año rinde solo tu dinero; el décimo, rinde tu dinero más nueve años de rendimientos acumulados. Por eso la curva no es una línea: es una rampa que se empinza al final.
Los números, sin adornos
Aportación de 200 euros al mes durante 20 años (48.000 euros aportados en total):
- Al 0 % (debajo del colchón o cuenta sin remunerar): 48.000 €. Y con una inflación como la actual (4,9 %), esos 48.000 € valen en poder de compra unos 30.000 € de hoy. Guardar sin rendimiento es perder con diligencia.
- Al 3 % (buen depósito / deuda): unos 65.700 €.
- Al 7 % (media histórica aproximada de la renta variable mundial a largo plazo, que no garantiza nada): unos 104.000 €.
A 30 años, la diferencia se dispara: al 7 % serían unos 244.000 €; al 3 %, unos 116.000 €; al 0 %, 72.000 €. Los últimos diez años aportan más que los veinte primeros. Ese es el efecto que ninguna campaña bancaria te dibuja, porque el tiempo es el único ingrediente que no te pueden vender.
Tres reglas honestas
1. El orden de los factores sí altera el producto. Empezar a los 25 con 100 €/mes suele ganar a empezar a los 40 con 300 €/mes. La variable más potente no es cuánto metes: es cuándo empiezas.
2. La inflación es el compuesto en contra. Con IPC al 4,9 %, tu dinero quieto pierde la mitad de su valor real en unos 15 años. La calculadora muestra siempre el resultado en euros de hoy.
3. Nada de esto es promesa. El 7 % es media histórica, no contrato. Hay décadas malas. Lo único seguro de la tabla es la fila del 0 %: esa pérdida sí está garantizada.
La calculadora
En la versión publicada, la herramienta interactiva: cantidad mensual, años y tipo esperado; devuelve capital aportado, intereses ganados y valor real descontando inflación. Sin registro, sin email, sin letra pequeña. Es la quinta herramienta de El Prisma y la más pedida en las búsquedas que nadie responde bien.
Metodología: capitalización mensual estándar; rentabilidades históricas de referencia, no proyecciones. Esto es educación financiera, no asesoramiento de inversión.